
海外旅行に行くとき、「海外旅行保険には加入したほうがいい」と聞いたことがある人は多いのではないでしょうか。
しかし、いざ保険を選ぼうとすると、
- 海外旅行保険は本当に必要?
- どの補償を付ければいい?
- アメリカならいくら必要?ヨーロッパだったら?
- クレジットカード付帯の海外旅行保険だけでは足りない?
- すでに生命保険に加入している場合、死亡補償は必要?
- おすすめの海外旅行保険はどれ?
- 保険料をできるだけ安くする方法は?
など、分からないことがたくさんあります。
海外旅行保険は、単純に「補償額が大きい保険を選べばいい」というものではありません。
旅行先・旅行内容・すでに加入している生命保険・クレジットカード付帯保険などを確認し、不足している部分を補うことが重要です。
例えばアメリカでは、治療費や搬送費などを合わせて1億円を超える事例もあります。
一方、ヨーロッパの都市観光であれば、アメリカほどの補償額が必要になるとは限りません。
さらに、すでに海外旅行保険が付帯したクレジットカードを持っているなら、カードの補償をベースにして、足りない部分だけ海外旅行保険で追加する方法もあります。
この記事では、海外旅行保険の基本から、旅行先・旅行内容別の必要補償額、海外療養費制度、クレジットカード付帯保険まで詳しく解説します。
その上で、t@biho(たびほ)・au損保・SBI損保・ソニー損保・損保ジャパン・AIG損保・三井住友海上の7社の海外旅行保険を比較し、どんな人におすすめなのかを紹介します。
※保険料、補償内容、加入条件などは変更される場合があります。実際に加入する際は各保険会社の最新情報・重要事項説明書・約款をご確認ください。
- 結論:クレジットカード付帯保険+海外旅行保険(不足項目)
- 海外旅行保険とは?旅行中の「もしも」に備える保険
- 海外旅行保険の死亡補償は必要?生命保険などがあればどうする?
- 海外旅行保険では「死亡」より「治療・救援」を優先する考え方
- 海外旅行保険はいくら必要?国と旅行内容によって変わる
- 海外旅行保険の必要補償額を実際の事例から考える
- 旅行パターン別に必要な海外旅行保険の補償額を設定
- ①アメリカ旅行なら治療・救援費用1,000万円以上を目安に
- ②ヨーロッパ都市観光なら500万円以上を目安に
- ③ヨーロッパでトレッキングするなら救援者費用も重視
- ④ヨーロッパでレンタカー+アウトドアならさらに注意
- 海外療養費制度とは?海外旅行保険の代わりになる?
- クレジットカード付帯の海外旅行保険はどこまで使える?
- 三井住友カード ゴールド(NL)の海外旅行保険
- エポスゴールドカードの海外旅行保険
- クレジットカード2枚持ちなら海外旅行保険は十分?
- 不足分だけ海外旅行保険で補う方法がおすすめ
- 海外旅行保険おすすめ7社を比較
- 旅行先別・おすすめの海外旅行保険の選び方
- まとめ|海外旅行保険は「必要額を決めてから選ぶ」のがおすすめ
結論:クレジットカード付帯保険+海外旅行保険(不足項目)
まず、結論からですが、私が考えるベストの組合せとしては下記になります。
クレジットカード付帯保険 + 海外旅行保険(不足項目)
<考え方>
・死亡補償、携行品については、既存の医療保険とクレジットカードの付帯保険で賄う
・クレカ付帯で不足する治療費・救援費・賠償責任については、海外旅行保険で補足する
海外旅行保険とは?旅行中の「もしも」に備える保険
海外旅行保険とは、海外旅行中に発生した病気やケガ、盗難、他人への損害賠償などによる経済的な負担を補償する保険です。
日本国内と海外では医療制度や医療費が大きく異なります。
特にアメリカなどでは、入院や手術によって数百万円、場合によっては1,000万円を大きく超える医療費が発生することがあります。
※日本人に限らず、アメリカ人であってもアメリカでの医療費は高額です。
アメリカ人は、各自で高額な民間の医療保険に入っている場合が多いそうです。
海外旅行保険で代表的な補償には、次のようなものがあります。
| 補償項目 | 主な補償内容 | 重要度 |
|---|---|---|
| 傷害治療費用 | 旅行中のケガの治療費 | ★★★★★ |
| 疾病治療費用 | 旅行中の病気の治療費 | ★★★★★ |
| 救援者費用 | 家族の渡航・宿泊、医療搬送など | ★★★★★ |
| 賠償責任 | 他人や他人の物に損害を与えた場合 | ★★★★☆ |
| 携行品損害 | スマホ・カメラなどの盗難や破損 | ★★★☆☆ |
| 航空機遅延・手荷物遅延 | 欠航・遅延・手荷物の遅延など | ★★★☆☆ |
| 傷害死亡・後遺障害 | 事故による死亡・後遺障害 | ★★☆☆☆ |
この中でも、私が最も重視しているのは治療・救援費用です。
海外旅行保険を選ぶときは、死亡補償だけを見るのではなく、「治療・救援費用がいくらあるか」を確認することが重要です。
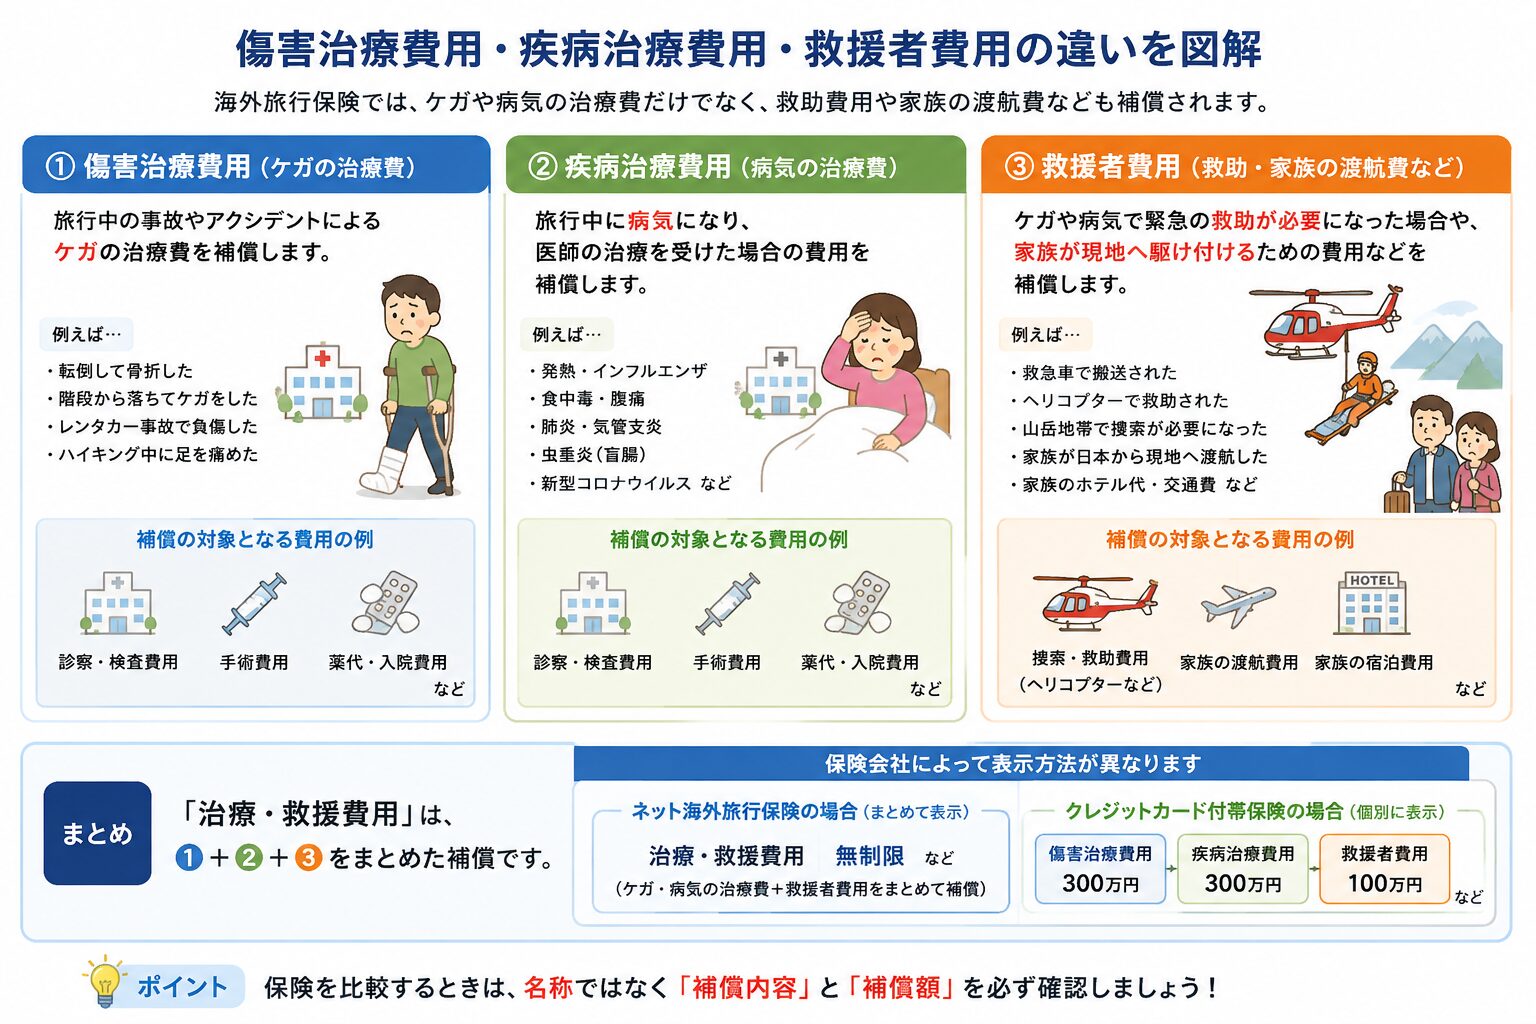
傷害治療費用とは?
旅行中にケガをした場合の治療費を補償するものです。
例えば、
- 転倒による骨折
- 交通事故
- スポーツ中のケガ
- ハイキング中の負傷
などが考えられます。
疾病治療費用とは?
旅行中に病気になった場合の治療費を補償します。
例えば、
- 発熱
- 胃腸炎
- 肺炎
- 心筋梗塞
- 脳疾患
などです。
海外旅行では「事故に遭わなければ大丈夫」と考えてしまいがちですが、病気によって高額な医療費が発生する可能性もあります。
救援者費用とは?
救援者費用は、旅行中に重い病気やケガをして入院した場合などに、家族が現地へ駆け付けるための費用や、医療搬送などにかかる費用を補償します。
例えば、
- 日本から家族が現地へ向かう航空券
- 家族の宿泊費
- 現地での交通費
- 医師・看護師付き添いによる帰国
- 医療搬送
- 緊急移送
などです。
つまり海外旅行保険では、病院での治療費だけでなく、「救助・搬送・帰国」にかかる費用も重要です。
海外旅行保険の死亡補償は必要?生命保険などがあればどうする?
海外旅行保険には「傷害死亡・後遺障害」や「疾病死亡」といった補償があります。
旅行中の事故や病気によって死亡した場合などに、保険金が支払われるものです。
しかし、ここで一度考えておきたいのが、「すでに生命保険などで死亡補償を確保している場合、海外旅行保険でも死亡補償を追加する必要があるのか?」ということです。
結論から言えば、すでに十分な死亡補償を確保している人は、海外旅行保険の死亡補償を手厚くする必要性は低いと考えられます。
海外旅行保険を選ぶ際は、
「死亡補償はいくら必要か?」
だけではなく、
「すでに別の保険でどれくらい死亡補償を確保しているか?」
を確認することが重要です。
①会社のグループ保険や生命保険
勤務先のグループ保険や、個人で加入している生命保険には、死亡補償が付いている場合があります。
例えば、
- 定期保険
- 終身保険
- 収入補償保険
- 会社のグループ生命保険
などです。
すでに十分な死亡補償を確保しているのであれば、海外旅行中の死亡に備えて、さらに海外旅行保険の死亡補償を大きく上乗せする必要性は低くなります。
ただし、海外での死亡が補償対象となるか、免責事項や支払条件は契約によって異なるため、加入している保険の約款などを確認してください。
②医療保険の死亡特約
医療保険の中には、死亡時に保険金が支払われる死亡特約が付いている商品があります。
このような補償があれば、死亡時の補償を確保することができます。
ただし、「医療保険に加入している=海外旅行中の死亡も必ず補償される」とは限りません。
海外旅行中の事故や病気による死亡が補償対象になるか、保険金の支払条件などを確認しておきましょう。
③住宅ローンの団信(団体信用生命保険)
住宅ローンを利用している場合、「団体信用生命保険(団信)」に加入しているケースがあります。
団信では、一般的に住宅ローン契約者が死亡した場合などに、保険金によって住宅ローン残高が返済されます。
そのため、死亡した場合に家族へ住宅ローンを残さないという意味では重要な補償です。
ただし、団信は基本的に住宅ローン残高を補償するものです。
家族の生活費や教育費まで補償してくれるわけではありません。
したがって、「団信があるから死亡補償は必要ない」とは限りません。
家族構成や貯蓄、住宅ローン残高などを含めて考える必要があります。
④共済の死亡補償
都道府県民共済やコープ共済などにも、死亡補償が付いている商品があります。
すでに共済に加入している場合は、死亡補償がいくらあるのか確認してみましょう。
生命保険と共済などを合わせて必要な死亡補償額を確保できているのであれば、海外旅行保険の死亡補償を追加する必要性は低くなります。
海外旅行保険では「死亡」より「治療・救援」を優先する考え方
海外旅行保険を選ぶときは、死亡補償と治療・救援費用を分けて考えると分かりやすくなります。
例えば、すでに生命保険や共済などで十分な死亡補償を確保している人なら、
死亡 → 既存の生命保険などで備える
一方で、
海外での高額な治療費・救援費用 → 海外旅行保険で備える
という考え方ができます。
| リスク | 他の保険でカバーできる場合 | 海外旅行保険での優先度 |
|---|---|---|
| 海外での死亡 | 生命保険・共済など | △ |
| 海外での後遺障害 | 保険によって異なる | △ |
| 海外での病気 | 生命保険では治療費をカバーできない | ★★★★★ |
| 海外でのケガ | 生命保険では治療費をカバーできない | ★★★★★ |
| 医療搬送 | 通常の生命保険では対応しにくい | ★★★★★ |
| 家族の現地渡航 | 通常の生命保険では対応しにくい | ★★★★★ |
| 他人への賠償 | 生命保険ではカバーできない | ★★★★☆ |
| スマホなどの盗難・破損 | 生命保険ではカバーできない | ★★★☆☆ |
このように考えると、海外旅行保険では死亡補償を必要以上に重複させるより、治療・救援費用を優先するという選択肢が見えてきます。
ただし、これは「死亡補償が不要」という意味ではありません。
生命保険などの死亡補償が十分でない場合や、既存の保険で海外旅行中の死亡が補償されない場合などは、海外旅行保険の死亡補償も検討する必要があります。
海外旅行保険はいくら必要?国と旅行内容によって変わる
「海外旅行保険は500万円あれば十分」「1,000万円あれば安心」というように、一律の正解があるわけではありません。
必要な補償額は、旅行先の医療費+旅行内容+移動方法+救助・搬送の可能性によって変わります。
例えば、
- アメリカで都市観光
- ヨーロッパで都市観光
- スイスでトレッキング
- ノルウェーでトレッキング
- ヨーロッパでレンタカー旅行
では、発生する可能性のあるリスクが異なります。
海外旅行保険の必要補償額を実際の事例から考える
必要な補償額を考えるときに参考になるのが、実際の保険金支払事例です。
アメリカでは1,000万円を超える治療費も珍しくない
アメリカ旅行では特に高額な医療費に注意が必要です。
AIG損保が紹介している事例では、アメリカで水泳中に事故に遭い脊髄を損傷したケースで、
- 治療費:約1億円
- 搬送費:約470万円
- 救援費:約200万円
- 合計:約1億670万円
という費用が発生しています。
また、SBI損保もアメリカで9,335万円、ハワイで6,080万円という高額な治療・救援費用の事例を紹介しています。
このような事例から考えると、アメリカ旅行では数百万円程度の補償だけでは十分とは言い切れません。
ヨーロッパでも数百万円規模になるケースがある
「ヨーロッパはアメリカほど医療費が高くないから、海外旅行保険はそれほど必要ない」と考えるのは危険です。
例えばスイスでは、転倒による骨盤損傷で入院し、治療費や搬送費、家族の渡航費などを含めて約418万円の費用が発生した事例があります。
ヨーロッパでも、
病気・ケガ → 入院 → 搬送 → 家族が現地へ → 帰国
という流れになると、数百万円規模になる可能性があります。
旅行パターン別に必要な海外旅行保険の補償額を設定
ここまでの事例を踏まえ、この記事では4つの旅行パターンについて、次の補償額を一つの目安として考えます。
| 旅行パターン | 傷害治療 | 疾病治療 | 救援者 | 賠償責任 |
|---|---|---|---|---|
| アメリカ旅行 | 1,000万円以上 | 1,000万円以上 | 1,000万円以上 | 1億円程度 |
| ヨーロッパ都市観光 | 500万円以上 | 500万円以上 | 500万円以上 | 5,000万円程度 |
| ヨーロッパ・トレッキング | 1,000万円以上 | 500万円以上 | 1,000万円以上 | 5,000万円程度 |
| ヨーロッパ・レンタカー+アウトドア | 1,000万円以上 | 500万円以上 | 1,000万円以上 | 1億円程度 |
これは「この金額なら絶対に十分」という基準ではありません。
実際の事故ではこれ以上の費用が発生する可能性もあるため、自分の旅行内容に合わせた補償額を設定するための目安として考えてください。
参考までに、アメリカやヨーロッパにおける医療費がどれくらいかかるか?についてまとめた下の表をご確認ください。
| 項目 | 🇯🇵 日本 (3割負担) | 🇺🇸 アメリカ | 🇨🇭 スイス | 🇳🇴 ノルウェー 🇮🇸 アイス ランド | 🇳🇿 ニュージー ランド |
|---|---|---|---|---|---|
| 医療費水準の 特徴 | 🛡 非常に安価 | 世界最高額 | 極めて高額 | 非常に高額 | 高額 |
| 一般医の初診料 | 約1,000円 | 約 3〜6万円 | 約2〜4万円 | 約2〜5万円 | 約1.5〜3万円 |
| 夜間・緊急外来 | 約3,000〜5,000円 | 約10〜20万円 | 約6〜12万円 | 約6〜12万円 | 約4〜12万円 |
| 救急車の搬送費 | 無料 | 約16〜32万円 | 約14〜42万円 | 約6万円〜 | 約8〜16万円 |
| 一般病棟入院費 (1日あたり) | 約0.5〜1.5万円 | 約32〜64万円 | 約50万円〜 | 約30〜60万円 | 約20〜40万円 |
| 集中治療室 (ICU) (1日あたり) | 約3〜10万円 (高額療養費でさらに安価) | 約80〜160万円 | 約100〜200万円 | 約70〜130万円 | 約50〜100万円 |
| 骨折時の治療費 (手術+数日入院) | 約5〜15万円 (高額療養費の対象) | 約550〜1,100万円 | 約450〜800万円 | 約300〜600万円 | 約250〜500万円 |
| 虫歯の治療費 (1本・軽度〜中度) | 約1,500〜4,000円 | 約5〜15万円 | 約4〜8万円 | 約3〜10万円 | 約2〜8万円 |
※日本は健康保険適用時の3割負担の金額です。さらに高額になった場合は「高額療養費制度」でさらに安くなる場合があります。
※海外はすべて全額自己負担(10割負担)の自由診療扱いです。
①アメリカ旅行なら治療・救援費用1,000万円以上を目安に
アメリカ旅行では、4パターンの中でも最も手厚い補償をおすすめします。
理由は医療費が非常に高額になる可能性があるからです。
AIG損保では約1億670万円、SBI損保では9,335万円という高額な事例が紹介されています。
そのため、
傷害治療費用:1,000万円以上
疾病治療費用:1,000万円以上
救援者費用:1,000万円以上
を一つの目安とします。
より安心を重視するなら、治療・救援費用を無制限にする方法もあります。
AIG損保やSBI損保には、治療・救援費用を無制限とするプランがあります。
②ヨーロッパ都市観光なら500万円以上を目安に
パリ、ロンドン、ローマ、バルセロナなどの都市観光では、山岳トレッキングなどと比較すると救助リスクは低くなります。
そのため、
- 傷害治療:500万円以上
- 疾病治療:500万円以上
- 救援者費用:500万円以上
を一つの目安とします。
ただし、「500万円あれば必ず大丈夫」という意味ではありません。
より安心を求めるなら、1,000万円以上や無制限を選ぶ方法もあります。
③ヨーロッパでトレッキングするなら救援者費用も重視
スイス、ノルウェーなどでトレッキングをする場合は、都市観光よりも補償を手厚くすることをおすすめします。
理由は、
- 転倒
- 骨折
- 滑落
- 道迷い
- 山岳救助
- ヘリコプター搬送
- 医療搬送
などのリスクがあるからです。
特に重要なのが救援者費用です。
単純な治療費だけではなく、現場から病院への搬送や、その後の帰国手配などによって費用が大きくなる可能性があります。
そのため、傷害治療1,000万円以上+疾病治療500万円以上+救援者費用1,000万円以上を一つの目安とします。
ただし、登山やトレッキングは保険によって補償対象外となる場合があります。
加入前に「登山」「トレッキング」「ハイキング」などが補償対象になるか必ず確認しましょう。
④ヨーロッパでレンタカー+アウトドアならさらに注意
レンタカーとアウトドアを組み合わせる旅行では、
- ハイキング中のケガ
- レンタカーでの交通事故
- 他人への損害賠償
- 車両の損害
など複数のリスクがあります。
ここで注意したいのが、海外旅行保険の賠償責任補償だけでレンタカー事故をすべて補償できるわけではないことです。
レンタカー会社のCDW・LDWや対人・対物賠償なども確認する必要があります。
したがって、海外旅行保険+レンタカー会社の保険という2段構えで考えることをおすすめします。
海外療養費制度とは?海外旅行保険の代わりになる?
「海外で病院に行っても、日本の健康保険からお金が戻ってくるのでは?」と思う人もいるでしょう。
日本の健康保険には「海外療養費制度」があります。
海外旅行中に急な病気やケガをして、やむを得ず現地の医療機関で治療を受けた場合、帰国後に申請することで医療費の一部が払い戻される制度です。
しかし、海外療養費制度だけを頼りにするのはおすすめできません。
海外療養費制度では海外で払った金額が全額戻るわけではない
海外療養費は、海外で実際に支払った金額をそのまま基準にするわけではありません。
日本国内で同じ治療をした場合の医療費を基準として支給額が計算されます。
例えば海外で100万円支払ったとしても、日本国内で同じ治療をした場合の基準額が30万円なら、30万円を基準に払い戻しされます。

具体例(アメリカ等で医療費が高額になった場合)
- 海外の病院で100万円支払った
- 日本の保険基準に当てはめると同じ治療が30万円だった
- 支給額:30万円 × 70% = 21万円 ※支給額は基準額の7割のみ
- 実際の自己負担:100万円 - 21万円 = 79万円(3割以上の負担になります)
そのため、医療費が非常に高いアメリカなどでは、大きな自己負担が残る可能性があります。
海外療養費制度では救助・搬送なども十分にカバーできない
海外旅行中に発生する費用は、病院の治療費だけではありません。
例えば、
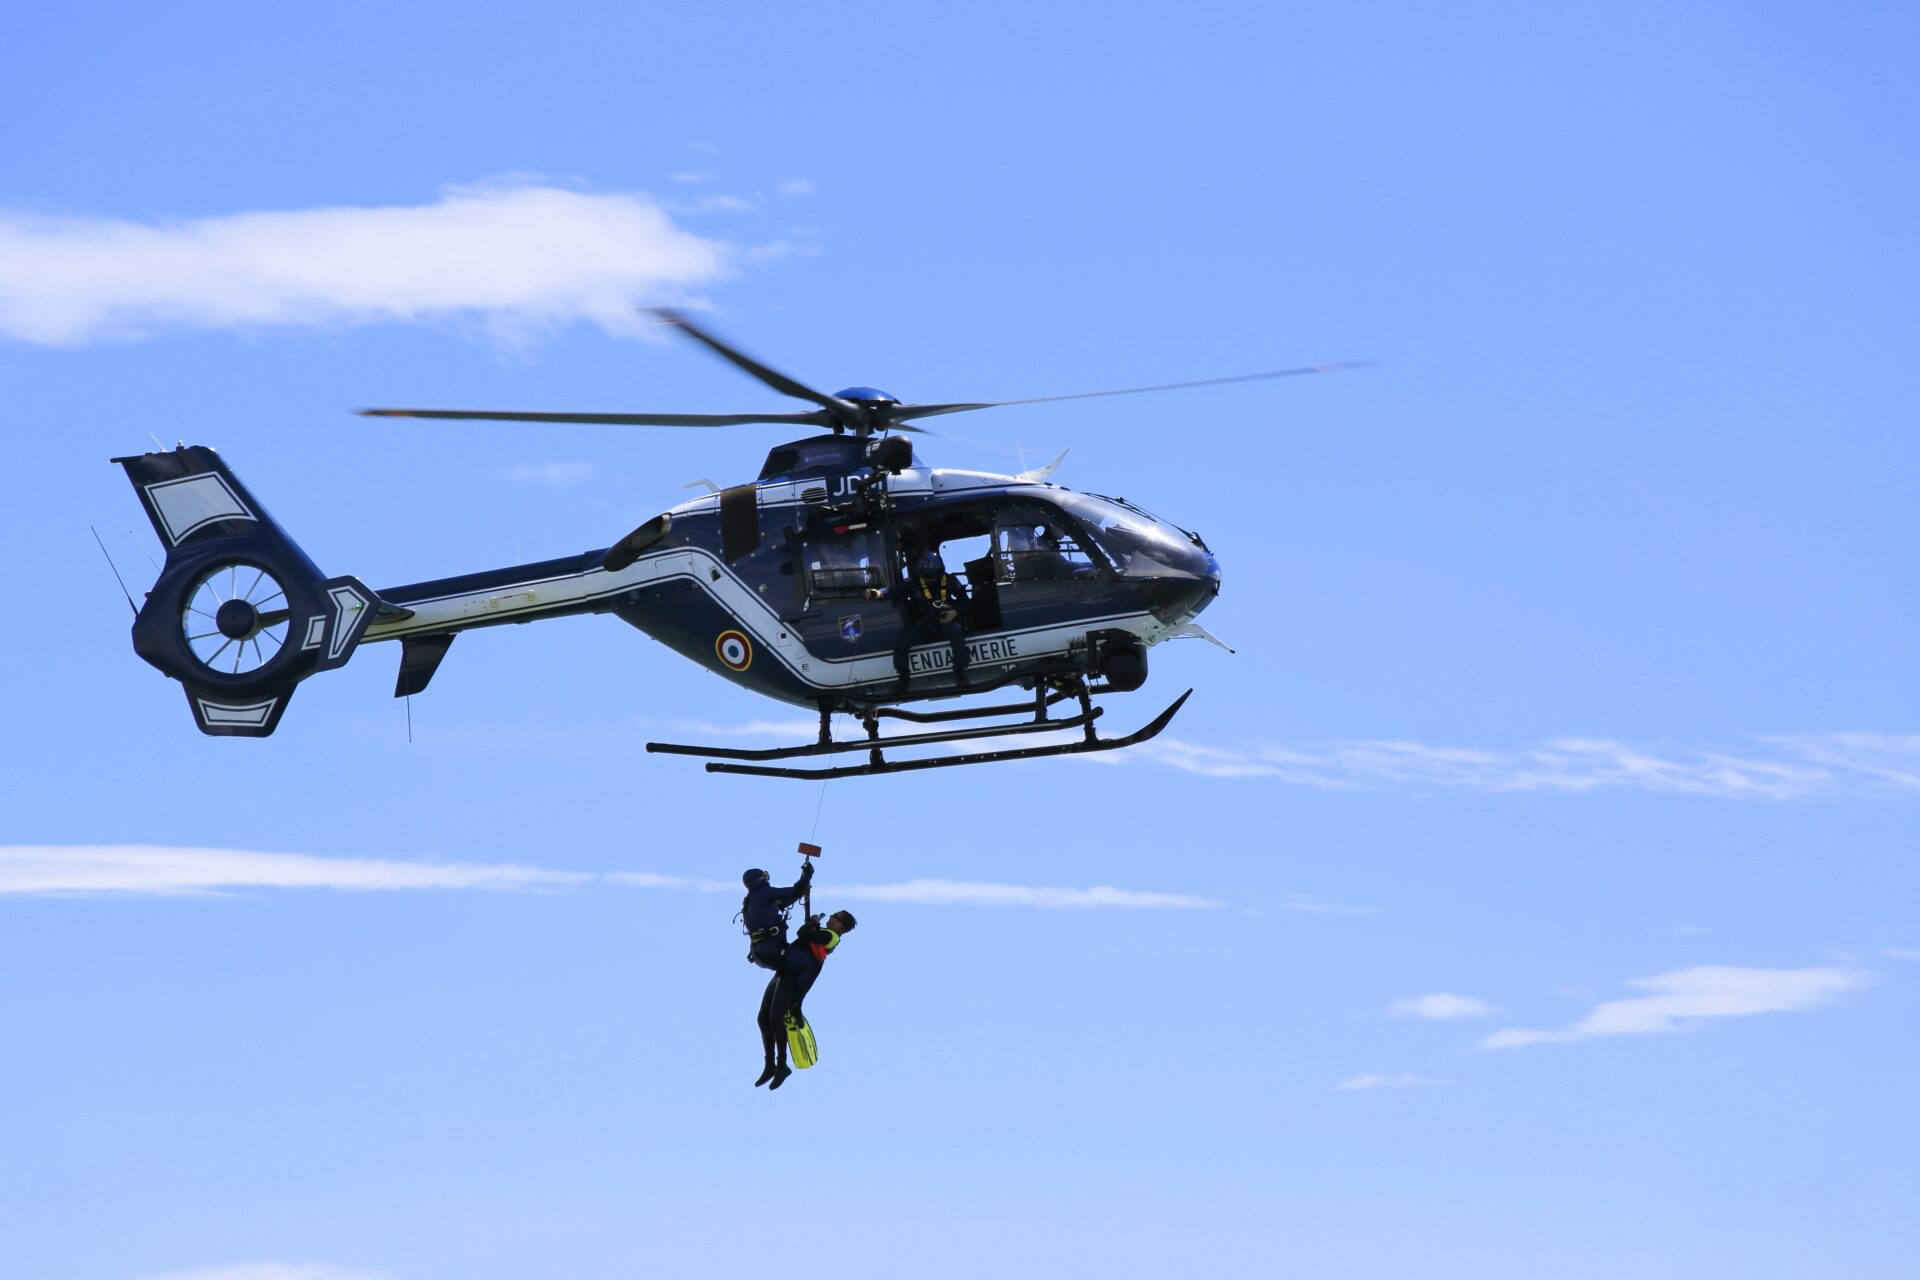
- 山岳救助
- ヘリコプター搬送
- 医療搬送
- 日本から家族が駆け付ける費用
- 家族の宿泊費
- 医師・看護師付き添いによる帰国
などがあります。
海外療養費制度は、こうした海外旅行保険特有の費用を幅広くカバーする制度ではありません。
したがって、海外療養費制度=海外旅行保険の代わりとは考えない方がよいでしょう。
クレジットカード付帯の海外旅行保険はどこまで使える?
海外旅行保険の保険料を抑える方法として、クレジットカード付帯の海外旅行保険を利用する方法があります。
カードによっては、
- 傷害治療
- 疾病治療
- 救援者費用
- 賠償責任
- 携行品損害
などが無料で付帯しています。
ただし、カードによって補償額や適用条件が大きく異なります。
特に確認したいのが、「自動付帯なのか、利用付帯なのか」です。
旅行代金などをカードで支払わないと保険が適用されないカードもあるため、旅行前に必ず確認しましょう。
三井住友カード ゴールド(NL)の海外旅行保険
私が所有している三井住友カード ゴールド(NL)にも海外旅行傷害保険が付帯しています。
主な補償は次のとおりです。
| 補償項目 | 三井住友カード ゴールド(NL) |
|---|---|
| 傷害死亡・後遺障害 | 2,000万円 |
| 傷害治療費用 | 100万円 |
| 疾病治療費用 | 100万円 |
| 賠償責任 | 2,500万円 |
| 携行品損害 | 20万円 |
| 救援者費用 | 150万円 |
ここで重要なのが、傷害治療・疾病治療がそれぞれ100万円という点です。
ヨーロッパ旅行中の軽い病気やケガなら対応できる可能性がありますが、入院や手術、医療搬送が必要になると100万円を超える可能性があります。
特にアメリカ旅行では、クレジットカード付帯保険だけに頼るのはおすすめしません。

三井住友カード(一般・ゴールド)の場合、利用付帯と言って、下記の条件が必要になります。
カードを持っているだけでは保険が適用されません。(2026年9月時点)
<三井住友カード(一般・ゴールド)の利用付帯条件 ※下記いずれか>
1.日本出国前に航空機、電車、船舶、タクシー、バスといった乗客として搭乗する公共交通乗用具の利用代金を特定クレジットカードで決済した場合。
2.日本出国前に募集型企画旅行の旅行代金を特定クレジットカードで決済した場合。
日本出国前に利用することが条件となっていますので、注意してください!
※条件が変更になることもあるため、旅行前に必ず必ず確認しましょう。(三井住友カード補償内容はこちら)
エポスゴールドカードの海外旅行保険
妻が所有しているエポスゴールドカードにも海外旅行傷害保険が付帯しています。
主な補償は、
| 補償項目 | エポスゴールドカード |
|---|---|
| 傷害死亡・後遺障害 | 5,000万円 |
| 傷害治療費用 | 300万円 |
| 疾病治療費用 | 300万円 |
| 賠償責任 | 5,000万円 |
| 携行品損害 | 50万円 |
| 救援者費用 | 100万円 |
です。
三井住友カード ゴールド(NL)と比較すると、傷害・疾病治療費用は各300万円なので、より手厚い補償になっています。
ただし、エポスゴールドカードの海外旅行傷害保険も利用付帯なので、適用条件を確認する必要があります。
エポスカード(一般・ゴールド)の場合も利用付帯ですが、利用付帯条件が少し違います。
<エポスカード(一般・ゴールド)の利用付帯条件>(2026年9月時点)
1.日本出国前にエポスカードで「旅行料金」を支払った場合
2.日本出国後にエポスカードで「旅行料金(公共交通乗用具のみ対象)」をはじめて支払った場合
※クレジットカードご利用以降の旅行期間が対象
こちらは日本出国後の利用でも可となっていますが、事故等が発生する前に利用が必要です。
※こちらも条件が変更になることもあるため、旅行前に必ず必ず確認しましょう。(エポスカード補償内容はこちら)
クレジットカード2枚持ちなら海外旅行保険は十分?
では、三井住友カード ゴールド(NL)+エポスゴールドカードの2枚を持っていれば十分なのでしょうか。
結論としては、ヨーロッパの一般的な都市観光ならかなり心強い一方、アメリカ旅行やアウトドア旅行では不足する可能性があります。
例えば、
三井住友カード ゴールド(NL)
- 傷害治療:100万円
- 疾病治療:100万円
- 救援者:150万円
エポスゴールドカード
- 傷害治療:300万円
- 疾病治療:300万円
- 救援者:100万円
です。
カード付帯保険では、補償項目によって複数カードの補償額を合算できる場合があります。
ただし、死亡・後遺障害などは単純に合算できない場合があります。
したがって、「クレジットカードを2枚持っているから安心」ではなく、「必要な補償額に対していくら不足しているか」を考えることが重要です。
クレジットカード付帯保険の多くは補償対象が本人のみのため、注意が必要です。
夫婦で1枚ずつ持っていても、補償対象が本人のみであれば合算できません。
また、お持ちのクレジットカードが利用付帯であれば、それぞれ適用条件を満足する必要があります。
不足分だけ海外旅行保険で補う方法がおすすめ
ここまでの内容を踏まえると、海外旅行保険の選び方はシンプルです。
まず、
①クレジットカード付帯保険を確認
↓
②旅行先・旅行内容から必要補償額を決める
↓
③不足する補償だけ海外旅行保険で追加
という順番で考えます。
例えば、治療費用300万円のクレジットカードを持っていて、必要補償額を1,000万円と考えるなら、不足する700万円を海外旅行保険で追加するという考え方です。
この方法なら、最初からすべての補償を海外旅行保険で契約するより、保険料を抑えられる可能性があります。
海外旅行保険おすすめ7社を比較
ここからは、実際に海外旅行保険を選ぶときに候補となる7社を比較します。
今回は単純な「人気ランキング」ではなく、「クレジットカード付帯保険で不足する項目を補うための海外旅行保険」を重視して選びました。
| No. | 保険会社・商品 | 特徴 | おすすめの人 |
|---|---|---|---|
| ① | ジェイアイ傷害火災保険 t@biho(たびほ) | 補償を自分で組み立てやすい | カスタマイズ重視 |
| ② | au損保 | 14項目から補償を選択 | 必要な補償だけ付けたい |
| ③ | SBI損保 | カスタマイズ+無制限プラン | 価格と補償のバランス重視 |
| ④ | ソニー損保 | ネット型で手軽 | オンラインで加入したい |
| ⑤ | 損保ジャパン off! | カード保険への上乗せに対応 | カード保険を活用したい |
| ⑥ | AIG損保 | 治療・救援費用無制限 | 高額医療費を重視 |
| ⑦ | 三井住友海上 | 大手損保・ネット型商品あり | 大手の安心感を重視 |
ちなみに、2026年のオリコン顧客満足度調査では、商品内容の評価でAIG損保が1位、ジェイアイ傷害火災保険が2位、損保ジャパンが3位となっています。また、サポート体制ではAIG損保が1位、損保ジャパンが3位、ジェイアイ傷害火災保険が4位でした。
海外旅行保険7社を比較すると、どこがおすすめ?
「ヨーロッパ旅行、7日間、40代」の条件で、保険料と補償内容をまとめた表を下記します。
この条件下では、②au損保、③SBI損保、④ソニー損保の3社が私のおすすめです。
| 保険会社 | ①ジェイアイ傷害火災 | ②au損保/ ③SBI損保/ ④ソニー損保 | ②au損保/ ③SBI損保/ ④ソニー損保 | ⑤損保ジャパン | ⑥AIG損保 | ⑦三井住友海上 |
|---|---|---|---|---|---|---|
| 商品名 | t@biho ※カスタマイズ | ライトコース/ ベーシックタイプ/ お手軽コース ※カスタマイズ | スタンダードコース/ 海外サポート充実タイプ/ 安心充実コース ※カスタマイズ | OFF! オーダーメイドプラン | 1H8 | タイプK (クレカ上乗せ) |
| 保険料 | 1,280円 | 1,210円 | 3,860円 | 2,010円 | 7,430円 | 1,810円 |
| 傷害死亡・後遺障害 | 補償なし | 補償なし | 補償なし | 補償なし | 1,000万円 ※後遺障害は30~1,000万円 | 補償なし |
| 傷害治療費用 | 5,000万円 ※治療・救援費合算 | 5,000万円 ※治療・救援費合算 | 無制限 | 2,000万円 ※傷害・疾病治療合算 | 無制限 | 2,000万円 ※傷害・疾病治療合算 |
| 疾病死亡 | 補償なし | 補償なし | 補償なし | 補償なし | 500万円 | 補償なし |
| 疾病治療費用 | 5,000万円 ※治療・救援費合算 | 5,000万円 ※治療・救援費合算 | 無制限 | 2,000万円 ※傷害・疾病治療合算 | 無制限 | 2,000万円 ※傷害・疾病治療合算 |
| 賠償責任 | 1億円 | 1億円 | 1億円 | 1億円 | 1億円 | 補償なし |
| 携行品損害 | 補償なし | 補償なし | 補償なし | 補償なし | 30万円 | 補償なし |
| 救援者費用 | 5,000万円 ※治療・救援費合算 | 5,000万円 ※治療・救援費合算 | 無制限 | 2,000万円 | 無制限 | 2,000万円 |
おすすめの海外旅行保険はau損保、SBI損保、ソニー損保
まず、クレジットカード付帯保険の不足分を補うという前提で考えた場合、①ジェイアイ傷害火災、②au損保、③SBI損保、④ソニー損保、⑤損保ジャパンの5つが、補償内容のカスタマイズが可能な保険であるため、無駄のない構成とすることが可能です。
⑦三井住友海上についても、「クレカ上乗せプラン」があるのですが、”賠償責任補償が無い”という点に不安が残ります。
⑥AIG損保については、治療費・救援者費用が無制限に設定できるのですが、保険料が高額であることと、現在では②au損保、③SBI損保、④ソニー損保の3社でも治療費・救援者費用を無制限に設定でき、かつ保険料を半額近くに抑えることができるため、候補から外れてしまいます。
ちなみに、②au損保、③SBI損保、④ソニー損保の3社は、いずれも①ジェイアイ傷害火災のt@biho(たびほ)と提携した商品のようです。
私がHPで見積もりしたところでは、システムが全く同じであり、カスタマイズした際の保険料も同額でした。
※全ての内容が同じかどうかまでは確認できていません。
ただ、提携元の①t@biho(たびほ)の方が保険料が高くなってしまう点については不明です。
※ある条件下では①t@biho(たびほ)の方が安くなることもあるかもしれませんので、ご自身の条件でご確認ください。
ここまでの内容をまとめると、次のように考えると分かりやすいでしょう。
今回の記事のテーマである、「クレジットカード付帯保険+不足分を海外旅行保険で補う」という考え方なら、特に注目したいのは、au損保・SBI損保・ソニー損保の3社です。
旅行先別・おすすめの海外旅行保険の選び方
最後に、今回の記事の結論を旅行パターン別にまとめます。
アメリカ旅行
治療・救援費用1,000万円以上、できれば無制限を検討。
au損保なら「ライトコース」、SBI損保なら「ベーシックタイプ」、ソニー損保なら「お手軽コース」を選択し、それぞれカスタマイズプランで必要補償を選択することをオススメします。
もし治療・救援費用を無制限にしたい場合は、au損保なら「スタンダードコース」、SBI損保なら「海外サポート充実タイプ」、ソニー損保なら「安心充実コース」を選択し、それぞれカスタマイズプランで治療費:無制限を選択することをオススメします。
アメリカでは数千万円規模の事例もあるため、治療・救援費用の補償額を最優先しましょう!
ヨーロッパ旅行
現在の海外旅行保険を調べたところでは、ヨーロッパ旅行の場合は都市観光・トレッキングのいずれにおいても、au損保なら「ライトコース」、SBI損保なら「ベーシックタイプ」、ソニー損保なら「お手軽コース」を選択し、それぞれカスタマイズプランで必要補償を選択することをオススメします。
※治療救援費用については、カスタマイズプランだと1,000万円、3,000万円、5,000万円の3パターンから選択可能ですが、保険料が100円しか変わらないことを考えると5,000万円の補償にするのが良いかと考えます。
レンタカー旅行
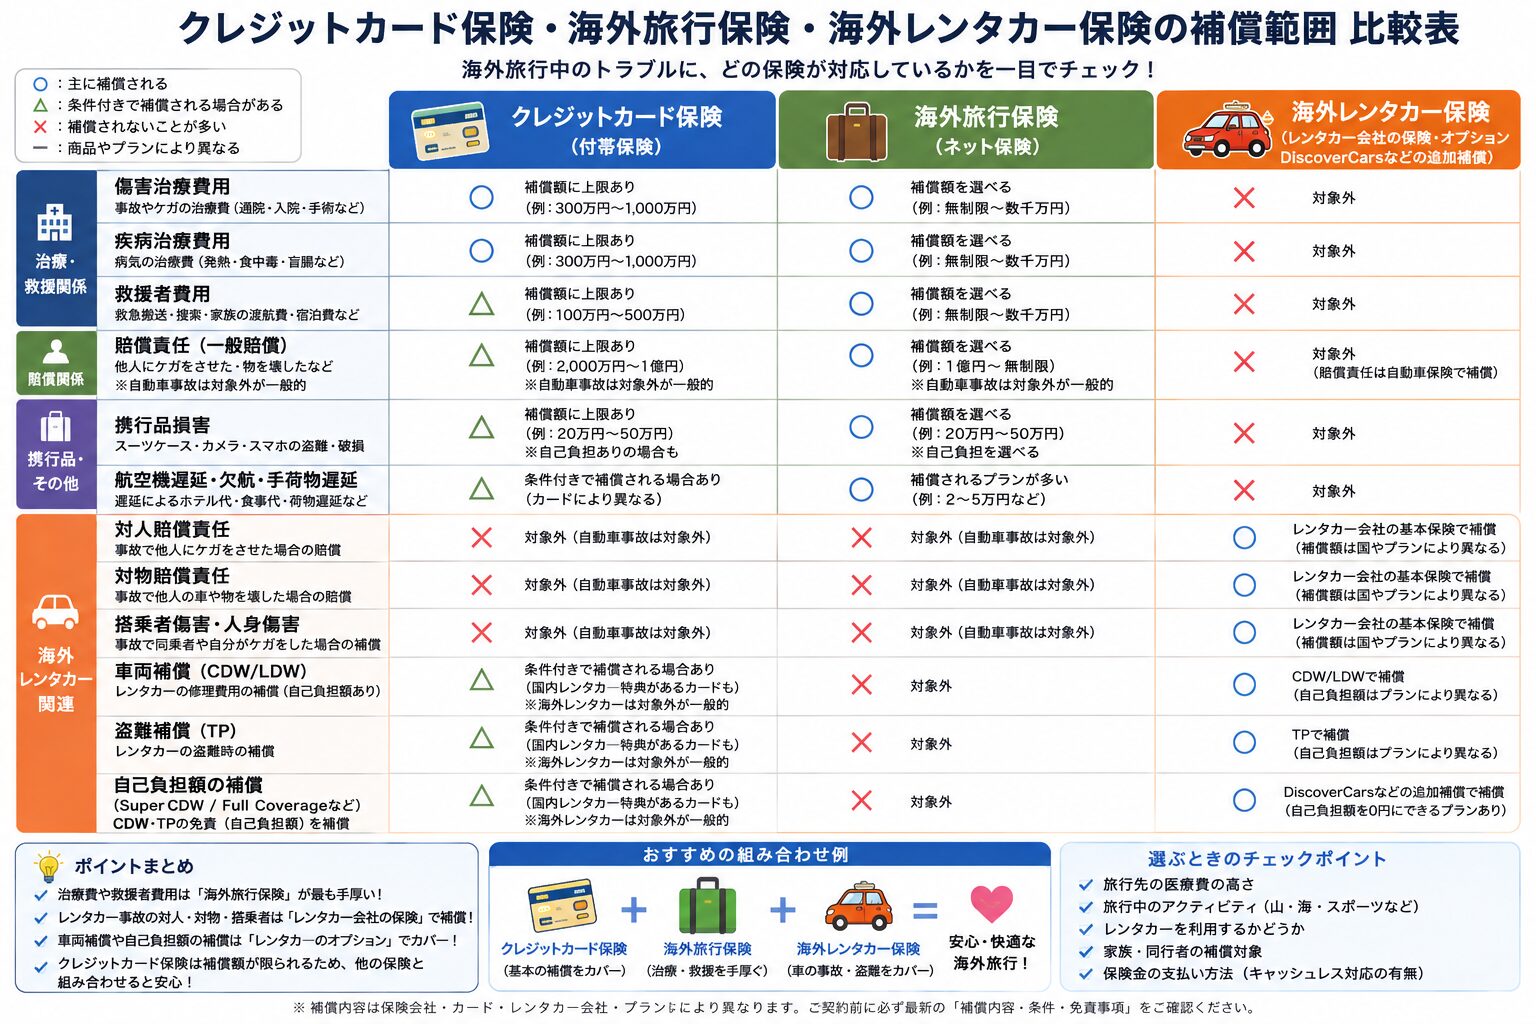
レンタカーを借りて旅行する場合については、海外旅行保険に加えて、レンタカー会社のCDW・LDW、対人・対物賠償など、レンタカー保険に別途加入することを推奨します。
※レンタカーでの事故については、海外旅行保険の補償対象外となる項目が多いため、レンタカー保険への加入が必要です。
まとめ|海外旅行保険は「必要額を決めてから選ぶ」のがおすすめ
海外旅行保険を選ぶときに大切なのは、「おすすめランキングで1位の保険に加入する」ことではありません。
まず
①旅行先を決める
↓
②旅行内容を考える
↓
③必要な補償額を決める
↓
④クレジットカードの補償額を確認する
↓
⑤不足する補償だけ海外旅行保険で追加する
という順番で考えることが重要です。
今回の記事では、旅行内容別に次の補償額を一つの目安として設定しました。
| 旅行スタイル | 治療費用 | 救援者費用 |
|---|---|---|
| アメリカ | 1,000万円~無制限 | 1,000万円~ |
| ヨーロッパ都市観光 | 500万円~ | 500万円~ |
| ヨーロッパ・トレッキング | 1,000万円~ | 1,000万円~ |
| ヨーロッパ・レンタカー +アウトドア | 1,000万円~ | 1,000万円~ |
そして、海外旅行保険の候補として、
- たびほ:カスタマイズ重視
- au損保:必要な補償だけ選びたい
- SBI損保:カスタマイズ+無制限
- 損保ジャパン:クレジットカード保険への上乗せ
- AIG損保:高額医療費への備え
- ソニー損保:ネットで手軽に加入
- 三井住友海上:大手損保の安心感
という7社を紹介しました。
特にクレジットカード付帯保険を活用するなら、au損保・SBI損保・ソニー損保を重点的に比較するとよいでしょう。
海外旅行保険は「保険料の安さ」だけで選ぶのではなく、万が一のときに自分で払える金額なのかという視点で考えることが大切です。
クレジットカードに付帯している保険を上手に活用しながら、不足する補償だけを追加すれば、保険料を抑えつつ必要な補償を確保できる可能性があります。
旅行先と旅行内容に合った補償を準備して、安心して海外旅行を楽しみましょう。
